

Pentingnya Budgeting dalam Keuangan Rumah Tangga
Tentu saja kita masih ingat beberapa waktu yang lalu di kasir-kasir minimarket berjajar ibu-ibu membawa gendongan yang sama; minyak goreng. Barang yang langka di pasaran dan selayaknya diamankan. Saya pun tidak ketinggalan, sempat harus melalui beberapa minimarket, dan berakhir ke warung tetangga dengan harga lebih tinggi dari pasaran. Apa boleh buat demi sepiring camilan agar bisa disajikan.
Harga-harga kebutuhan pokok merambat naik, sedangkan pemasukan keuangan naiknya tidak begitu signifikan. Kita semua tidak ada pilihan selain harus mengamankan terpenuhinya semua kebutuhan. Namun di saat yang sama, banyak orang justru menjadi semakin terpuruk akibat termakan rayuan investasi bodong. Mereka membayangkan bisa segera keluar dari kemiskinan dengan mendapatkan uang banyak dalam waktu yang instan.
Fenomena ini menyisakan pertanyaan, apakah ada yang salah dalam keluarga Indonesia? Sedemikian burukkah literasi keuangan masyarakat Indonesia? Sebelum terlalu jauh belajar mengenai investasi, ada satu hal yang lebih mendasar yang patut dikuasai oleh semua orang yaitu budgeting dalam rumah tangga. Bisa jadi tidak terpenuhinya kebutuhan rumah tangga bukan karena pemasukan yang kecil, melainkan kurangnya kedisiplinan dalam mengelola pemasukan yang diterima setiap keluarga.
Menurut dosen FEB Universitas Indonesia; Dian Nastiti, SE. Ak, M.Comm., perencanaan keuangan atau istilah kerennya adalah budgeting untuk individu dan keluarga menjadi sangat penting, mengingat keinginan manusia yang luas tak terbatas sedangkan pemasukkan keuangan terbatas. Dengan melakukan budgeting, maka seseorang menjadi bijak dalam mengalokasikan sumber daya sehingga akan tercapai kebutuhan hidup secara optimal.
Dalam sebuah seminar Dian menyampaikan beberapa poin penting mengenai budgeting dalam keuangan keluarga yang terangkum dalam tulisan ini.
Apa itu Budgeting? Dan Bagaimana Memulainya?
Budgeting adalah sebuah seni mengatur keuangan baik oleh pribadi maupun keluarga untuk mencapai tujuan dengan efektif, efisien, dan bermanfaat, sehingga tercapai kesejahteraan pada keluarga atau individu yang menerapkannya.
Alur yang dilakukan dalam budgeting adalah membuat rencana pengeluaran dan pemasukan, kemudian mencatat pemasukan dan pengeluaran sesungguhnya. Dari situ kita mengevaluasi apakah ada rencana yang tidak tercapai atau kebutuhan yang tidak terpenuhi, untuk selanjutnya kita membuat kembali rencana di bulan berikutnya.
Setiap keluarga perlu mengenali kebutuhannya masing-masing, meliputi neraca dan arus kas, kebutuhan rutin bulanan, dan jangan lupa kebutuhan jangka panjang atau masa depan. Seringkali keuangan kita sudah cukup tergerus dengan kebutuhan rutin seperti membayar tagihan rutin, dan makan minum sehari-hari sehingga kita melupakan bahwa ada beberapa keperluan yang sedari dini sudah harus mulai dipersiapkan seperti keperluan pendidikan anak, naik haji, dan tabungan hari tua.
Untuk mengetahui apakah keuangan keluarga kita cukup sehat, maka terlebih dahulu kita harus mencatat pengeluaran dengan tertib. Dengan demikian kita bisa mengukur dan melihat di mana letak kesalahannya. Pastikan rasio keuangan kita bukan dalam keadaan sakit, di mana lebih besar pasak daripada tiang.
Menurut buku Manajemen Keuangan Keluarga, Sikapi Uangmu – OJK, rasio keuangan yang sehat adalah keadaan di mana :
- Harta lebih besar dibanding utang (harta lancar empat kali porsi utang jatuh tempo)
- Utang hanya untuk keperluan produktif atau KPR (kepemilikan rumah) saja
- Ada dana darurat sebesar 3 – 6 kali keperluan bulanan
- Ada dana masa depan (untuk pendidikan anak, haji/umrah, dana pensiun, dll)
Apabila kondisi keuangan rumah tangga kita masih belum memenuhi poin-poin tersebut di atas, maka perlu kita bulatkan tekad dan membentuk kesepakatan baru dengan seluruh anggota keluarga untuk menyehatkan kondisi keuangan.
Sudah Bertekad Bulat? Yuk Kita Mulai!
Apa yang tertulis di atas bukan main-main, menyehatkan keuangan keluarga perlu kebulatan tekad dan ikhtiar semua anggotanya, dengan kesungguhan tanpa terkecuali. Jika sudah disepakati, maka bisa mulai dilihat beberapa poin penting di bawah ini.
Step 1 : Tentukan Prioritas
Prioritas yang pertama tentu saja kebutuhan rutin berupa sandang, pangan, papan, pendidikan, dan hiburan, juga jangan sampai meninggalkan zakat, infaq, dan sodaqoh. Prioritas selanjutnya adalah melunasi utang dan cicilan, disusul dana darurat dan dana kebutuhan masa depan .
Step 2 : Buat Anggaran Penerimaan dan Pengeluaran yang Ideal.
Pertama-tama pisahkan pemasukan berdasarkan jenisnya. Pemasukan bulanan, tahunan (seperti bonus), dan insidentil.
Kemudian terapkan anggaran sesuai prioritas di mana kebutuhan pokok rutin sebesar 60 persen dari penghasilan rutin bulanan. Melunasi cicilan sebesar 30 persen dari penghasilan rutin bulanan. Dana darurat sebesar 5 persen dari penghasilan rutin dan dana kebutuhan masa depan sebesar 5 persen dari penghasilan rutin.
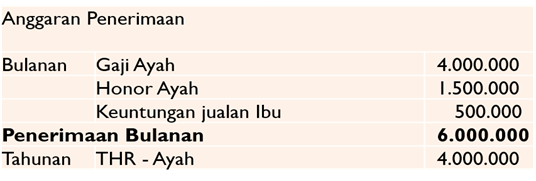
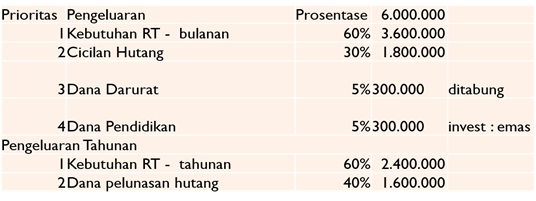
Gambar 1 Contoh Anggaran Keuangan Ideal
Penerimaan Tahunan bisa dialokasikan untuk keperluan tahunan sebesar 60 persen dan 40 persennya dialokasikan untuk pelunasan hutang.
Prosentase-prosentase yang penulis sebutkan di atas adalah prosentase ideal. Pada awal memulainya tidak perlu memaksakan untuk langsung memenuhi prosentase tersebut, sesuaikan dengan keadaan. Perlahan namun pasti kita akan bisa memenuhi asal komitmen dengan tujuan.
Step 3 : Buat daftar detail pengeluaran untuk setiap prioritas tujuan
Sebagai contoh detail pengeluaran untuk kebutuhan pokok adalah sebagai berikut:
1. Kebutuhan tahunan: Bayar PBB, Pajak Kendaraan, Hewan Qurban, Daftar Ulang, Baju, Sepatu, peralatan olahraga, kebutuhan lebaran, dll
2. Kebutuhan bulanan: membantu orang tua, gaji ART, cicilan hutang, bayar SPP, tagihan air, listrik, Internet, kebutuhan rumah tangga (toiletries, gas, air mineral, sembako, dll)
3. Kebutuhan mingguan/harian: Kebutuhan makan, minum, jajan anak, bensin kendaraan, dll
Alokasikan sesuai kebutuhan masing-masing detail kebutuhan tersebut untuk selanjutnya dimasukkan ke tahap berikutnya.
Step 4 : Tetapkan anggaran final untuk prioritas kebutuhan rutin.
Setelah merinci kebutuhan, maka tetapkan anggaran final kebutuhan rutin. Dalam melakukannya kita tetap harus realistis dan jangan khawatir apabila anggaran yang diterapkan masih belum ideal seperti yang dijelaskan pada step 2.
Paling tidak kita sudah memulai budgeting dan menyadari bagaimana posisi keuangan kita. Dengan demikian kita akan lebih sadar dan berhati-hati dalam membelanjakan uang yang kita pegang.

Gambar 2 Contoh Anggaran Final Kebutuhan Rutin
Step 5 : Tentukan dana masa depan sesuai prioritas dan cara mencapainya
Dana masa depan yang penulis maksud di antaranya adalah dana pendidikan anak dan ibadah haji. Sebagai contoh untuk pendidikan anak kita memerlukan sebesar 18 juta 3 tahun ke depan, maka berarti setiap bulan kita harus mengalokasikan sekitar Rp. 500.000,-.
Cara mencapainya bisa dengan menabung atau berinvestasi. Lakukan riset dan pelajari jenis-jenis investasi dengan seksama termasuk resikonya. Jangan tergiur dengan investasi yang too good to be true, lakukan dengan penuh kesadaran dan ilmu yang memadai.
Step 6: Tetapkan Anggaran final untuk pengeluaran rutin dan dana masa depan

Gambar 3 Contoh Anggaran Kebutuhan Rutin dan masa depan
Step 7: Laksanakan dan Evaluasi pencapaian per bulan.
Cara melakukan evaluasi adalah sebagai berikut:
- Catat Pemasukan dan Pengeluaran sesungguhnya per minggu / bulan
- Bandingkan dengan Budget yang sudah kita buat
- Apakah pengeluaran actual dengan budget masih jauh berbeda?
- Deteksi sebabnya dan cari tahu solusinya à jika mingguan, maka usahakan minggu berikutnya bisa lebih hemat
- Buat Budget untuk bulan berikutnya
Memperbaiki kesehatan keuangan keluarga tidak terlalu berbeda dengan melakukan program diet atau pola hidup sehat. Perlu proses yang kadang menyakitkan dan perlu niat yang kuat. Jika kita mengingat bahwa setiap nikmat adalah titipan Allah yang harus kita pertanggungjawabkan, maka tentu saja rezeki yang Allah titipkan akan kita jaga dan manfaatkan dengan bijak.
Jadi seperti saat ini saya menyemangati diri sendiri, saya ingin menepuk bahu Anda dan mengucapkan selamat berjuang!!

Ibu rumah tangga yang suka menulis, tinggal di Kabupaten Bekasi
Instagram @tyas_aryy
Post a Comment


wahyu agung prihartanto
Mantabb, Mbak,,,jadi ingat Safir Senduk